Wie ESG und messbarer Impact zusammenpassen
ESG-Kriterien stehen für Environmental, Social und Governance (Umwelt, Soziales und Unternehmensführung). Sie tauchen heute in Finanzierung, Einkauf, Personal und Investorengesprächen auf, weil nichtfinanzielle Risiken häufig früher sichtbar werden als Bilanzkennzahlen. Ein Lieferkettenproblem, ein Compliance-Verstoß oder ein Energiepreisschock trifft die operative Realität oft deutlich vor dem Jahresabschluss.
Gleichzeitig hat sich Nachhaltigkeit vom Image-Thema zu einem Bereich entwickelt, der regulatorisch, wirtschaftlich und reputationsseitig spürbare Folgen hat. ESG hilft dabei, Anforderungen zu strukturieren, Daten aufzubauen und Aussagen prüfbar zu machen. Die CSRD (Corporate Sustainability Reporting Directive) ist die EU-Berichtspflicht für Nachhaltigkeitsinformationen; die ESRS (European Sustainability Reporting Standards) sind die dazugehörigen Standards.
ESG ist ein Bewertungsrahmen, kein Moralurteil. Er bündelt Informationen, die klassisches Reporting oft nur am Rand erfasst. Für Banken und Investoren zählt dabei weniger das Leitbild, sondern ob Risiken, Prozesse und Daten nachvollziehbar sind.
Kurz gesagt
ESG-Kriterien sind nichtfinanzielle Kriterien zur Bewertung von Unternehmen in Umwelt, Sozialem und Unternehmensführung. Sie ergänzen Finanzkennzahlen, indem sie Risiken und Chancen sichtbar machen, etwa bei Emissionen, Arbeitsstandards oder Compliance.
Die Bedeutung liegt in der Übersetzung von Nachhaltigkeit in prüfbare Anforderungen. Corporate Social Responsibility (CSR) beschreibt meist freiwillige Verantwortung, die Sustainable Development Goals (SDGs) sind 17 globale Ziele, ESG ist die Bewertungslogik für Unternehmen und Investments.
ESG steht für Environmental (Umwelt), Social (Soziales) und Governance (Unternehmensführung). Alle drei Säulen gelten für jedes Unternehmen, auch wenn Standards und Ratings je nach Branche unterschiedlich gewichten und die Kriterien in vielen Modellen in einen kumulierten ESG-Score einfließen. Ein Unternehmen kann beim Klima gut sein und trotzdem in der Lieferkette scheitern.
ESG gliedert Nachhaltigkeit in drei Bereiche, damit E, S und G getrennt betrachtet werden.
Emissionen, Energie, Ressourcen und Naturauswirkungen messen.
Arbeitsbedingungen, Lieferkette, Datenschutz und Kundenschutz prüfen.
Kontrollen, Transparenz, Compliance und Anreize wirksam verankern.
Die DN Group AG nutzt dafür den VIA-Prozess (Venture Impact Assessment) als Beispiel einer kumulierten ESG-Bewertung über E, S und G.
Environmental wirkt oft am messbarsten, aber der Aufwand steckt im System: Datenquellen, Berechnungslogik und Systemgrenzen müssen definiert werden. Sonst bleiben es Einzelwerte ohne Aussagekraft, die sich je nach Abgrenzung kaum vergleichen lassen.
Kurz gesagt
Environmental umfasst Umweltkriterien wie Treibhausgasemissionen, Energieverbrauch und Ressourceneinsatz. Hinzu kommen Wasser, Abfall, Kreislaufwirtschaft und Biodiversität. Entscheidend ist eine nachvollziehbare Datenbasis und ein messbarer Reduktionspfad.
Zur Orientierung nutzen viele Unternehmen Umweltmanagementsysteme wie ISO 14001 oder EMAS.
Social ist keine Imagekategorie, sondern prüft, wie ein Unternehmen mit Menschen umgeht, intern und entlang der Wertschöpfung. In Krisen zeigt sich Social oft schneller als in Kennzahlen, etwa bei Unfällen, Streiks oder öffentlichen Vorwürfen zur Lieferkette.
Das SGS Institut Fresenius betont sinngemäß, dass wirksame Sorgfaltssysteme zu Menschenrechten Unternehmen langfristig zukunftsfähiger machen.
Kurz gesagt
Social umfasst Kriterien zu Arbeitsbedingungen, Menschenrechten und dem Umgang mit Beschäftigten, Lieferanten und Kunden. Belastbar wird das erst durch Standards, Kontrollen und Beschwerdewege, die nachweislich funktionieren.
Als Rahmenwerke werden häufig ISO 26000 sowie die ILO-Kernarbeitsnormen herangezogen.
Für Banken und Investoren zählt im Social-Bereich besonders, ob Standards nicht nur formuliert, sondern über Kontrollen, Verantwortlichkeiten und dokumentierte Abhilfeprozesse tatsächlich umgesetzt werden.
Governance regelt die Durchsetzung: Ohne klare Verantwortung, Kontrolle und Aufsicht bleiben ESG-Ziele folgenlos. Governance ist oft der Bereich, der bei Reputationsschäden oder Rechtsverstößen zuerst untersucht wird, weil er die Wirksamkeit von Regeln sichtbar macht.
Kurz gesagt
Governance umfasst Regeln und Kontrollen für Compliance, Transparenz und Risikomanagement. Bewertet wird, ob Verantwortlichkeiten, Aufsicht und Prozesse Interessenkonflikte steuern und Entscheidungen nachvollziehbar machen.
Für Governance geben etwa der Deutsche Corporate Governance Kodex und die OECD-Grundsätze der Corporate Governance Orientierung.
Die DN Group AG fordert im Screening Unterlagen wie einen Code of Conduct.
Berichtspflichten entstehen in der EU vor allem durch die CSRD und die ESRS. Ob Sie betroffen sind, hängt von Rechtsform, Größe und Konzernstruktur ab, sowie davon, ob Sie einzeln berichten oder in einen Konzernbericht einbezogen sind.
Die Stop-the-Clock-Richtlinie (EU) 2025/794 (April 2025) verschiebt die CSRD-Berichtspflichten der zweiten und dritten Welle um zwei Jahre. Die Änderungsrichtlinie (EU) 2026/470 zielt auf neue Anwendungsgrenzen und verknüpft die Pflicht stärker mit Größenschwellen. Für Deutschland ist das CSRD-Umsetzungsgesetz (Quellenstand Juli 2026) noch im Bundestag; eine Verkündung steht damit offen. Inhaltlich sehen die Änderungen u. a. Schwellen von mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz vor; börsennotierte kleine und mittlere Unternehmen (KMU) sollen aus dem Anwendungsbereich herausgenommen werden.
Die erste Welle berichtet bereits: Große Unternehmen von öffentlichem Interesse mit mehr als 500 Beschäftigten – bisher NFRD-pflichtig – berichten für Geschäftsjahre ab 2024. In Deutschland erfolgt das bis zur Umsetzung weiterhin über die nichtfinanzielle Erklärung nach Handelsgesetzbuch (HGB).
Wer ESG-Kriterien ernsthaft nutzt, muss unterscheiden, ob es um Berichterstattung, Steuerung oder Investment-Entscheidungen geht. Standards strukturieren Offenlegung, während Ratings Daten verdichten. Unterschiede entstehen durch Datenquellen, Gewichtungen, Branchenlogiken und den Detailgrad der Angaben. GRI (Global Reporting Initiative) ist dabei eher stakeholder-orientiert, SASB (Sustainability Accounting Standards Board) stärker investoren- und branchenspezifisch ausgerichtet.
| Kriterium | ESRS (CSRD) | GRI | SASB |
|---|---|---|---|
| Zweck | Pflichtnahe Nachhaltigkeitsberichterstattung | Stakeholder-orientierte Berichte | Investor-orientierte, branchenspezifische Themen |
| Fokus | Doppelte Wesentlichkeit | Auswirkungen und Managementansatz | Finanzielle Wesentlichkeit je Branche |
| Datenlogik | Strukturierte Offenlegungspunkte | Indikatorensets, oft global genutzt | Kennzahlen je Industrie |
| Output | Bericht nach ESRS | Bericht nach GRI-Logik | Vergleichbare KPI-Sets |
| Stärke | Vergleichbarkeit im EU-Rahmen | Breite Akzeptanz, thematische Tiefe | Branchenfokus für Investoren |
| Grenze | Hoher Umsetzungsaufwand | Vergleichbarkeit je nach Wahlmöglichkeiten | Nicht für alle Stakeholder gleich geeignet |
ESG-Ratings nutzen je nach Anbieter unterschiedliche Skalen: MSCI ESG Ratings reichen von AAA bis CCC, Sustainalytics arbeitet mit einem Risikoscore (je niedriger, desto besser) und CDP vergibt Noten von A bis D-.
Wenn Sie ESG-Kriterien in Kennzahlen übersetzen, brauchen Sie definierte Messpunkte, klare Verantwortliche, Kontrollpfade und eine Logik, wie qualitative Aussagen in überprüfbare Nachweise übergehen – etwa über Key Performance Indicators (KPIs), also Leistungskennzahlen.
Ein zentraler Kritikpunkt ist das Score-Narrativ: Eine Zahl ersetzt das Nachdenken über Zielkonflikte. Hinzu kommt die Datenqualität. Wenn Angaben nicht prüfbar sind, wird ESG zur Behauptung, und Greenwashing entsteht dort, wo Kommunikation schneller wächst als Messung.
Dass ESG-Ratings oft widersprüchlich ausfallen, liegt häufig an unterschiedlichen Datenquellen, an der Gewichtung von E, S und G sowie an der Branchenlogik der Anbieter. Für Leser heißt das: Ein einzelner Score ist kein objektives Urteil, sondern eine verdichtete Sicht auf Daten und Annahmen.
ESG-Bewertung
Impact Investing
Ein praktisches Prüfsignal ist, ob ein Unternehmen Baselines, Systemgrenzen und Zielkonflikte offenlegt. Je klarer Kennzahlen, Verantwortlichkeiten und Nachweise sind, desto geringer ist das Greenwashing-Risiko.
Wenn ESG-Kriterien operational werden sollen, hilft der Blick darauf, wie wirkungsorientierte Investoren Messbarkeit aufbauen. Die DN Group AG ist seit 2012 am Markt und seit 2024 vollständig auf Impact Investing ausgerichtet.
Aus der Praxis
Save the Water Holding AG (SOAPEYA)
Wenn Sie Aussagen von Unternehmen oder Fonds einordnen wollen, ist das ohne eine belastbare Logik oft schwierig. Ein wirkungsorientierter Ansatz definiert zuerst die Zielsetzung und baut dann Kriterien, Schwellenwerte und Reporting so auf, dass Fortschritt über Zeit überprüfbar bleibt.
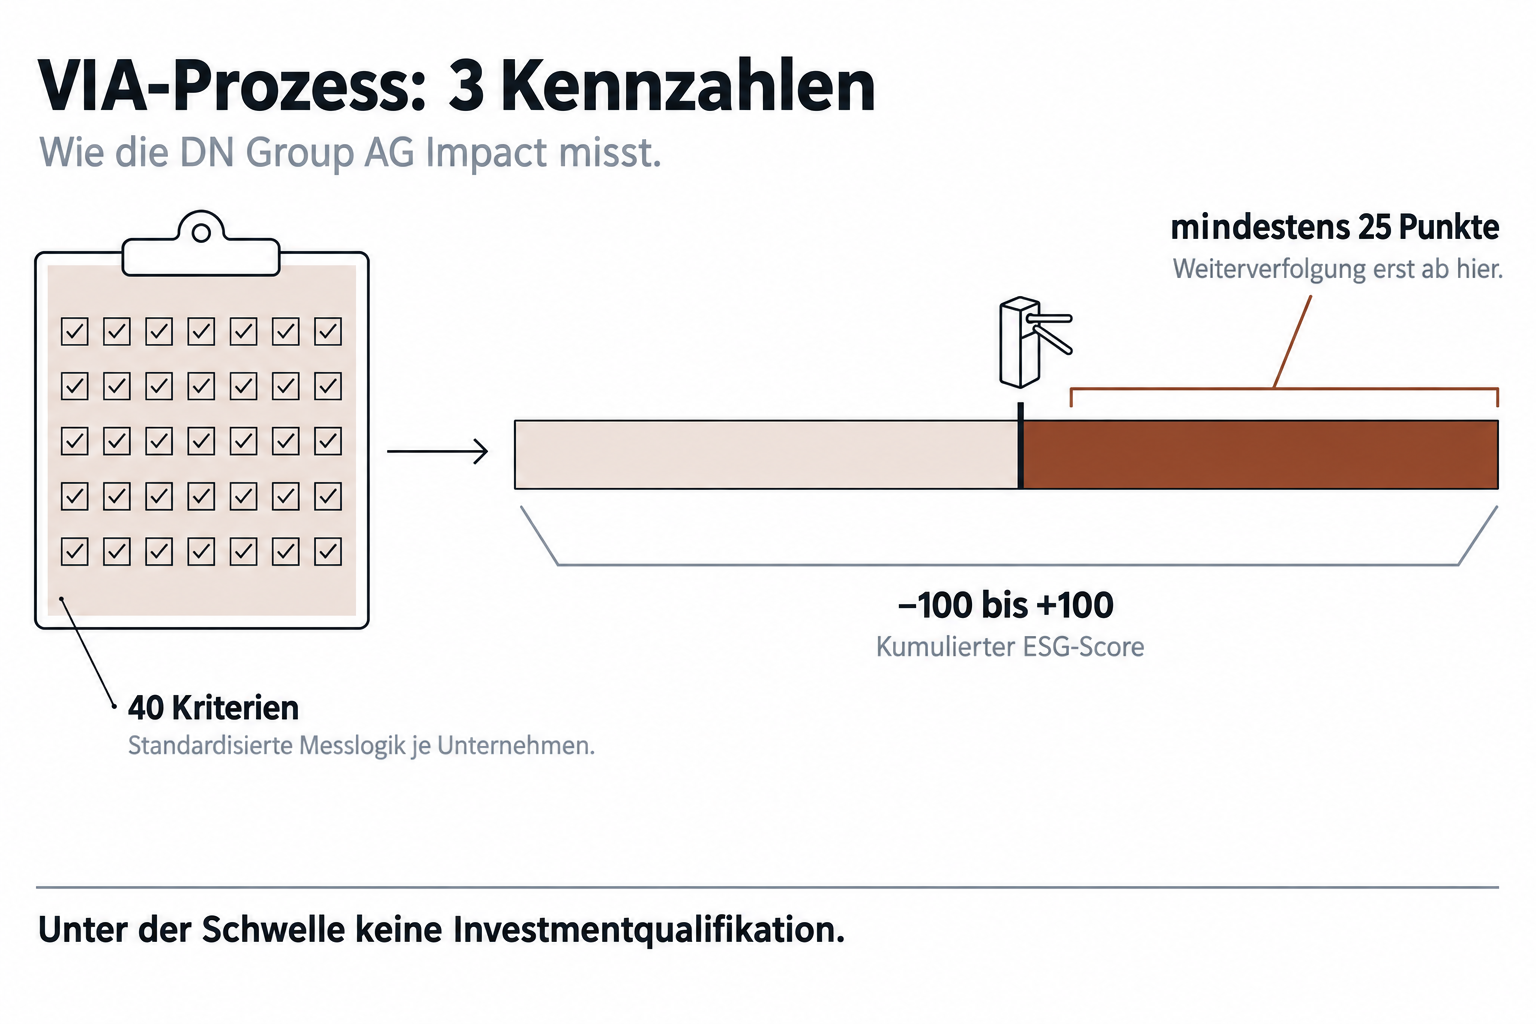
Die DN Group AG setzt dafür den VIA-Prozess (Venture Impact Assessment) ein, inklusive 40 Kriterien, einem Score von −100 bis +100 und einer internen Schwelle von mindestens 25 Punkten für die Investmentqualifikation. Der Prozess wurde nach Unternehmensangaben gemeinsam mit THE SEVENTEEN, einem wissenschaftsbasierten Nachhaltigkeitsnetzwerk aus Frankfurt, entwickelt, unter Einbindung wissenschaftlicher Expertise der CBS University of Applied Sciences und des Center for Advanced Sustainable Management (CASM).
ESG ist ein nützliches Raster, weil es Umwelt, Soziales und Governance in eine Sprache übersetzt, die sich prüfen lässt. Der Nutzen entsteht aber erst, wenn Kennzahlen, Kontrollen und Zuständigkeiten sauber definiert sind und Zielkonflikte offen behandelt werden.
Wenn ESG nur als Reporting-Aufgabe verstanden wird, führt das schnell zu Checklisten. Als Steuerungsaufgabe wird es zu einem System, das Entscheidungen verändert. Der Schritt Richtung Impact-Messung beginnt dort, wo Wirkung als Ziel definiert und über Zeit belastbar gemessen wird.
Was bedeutet ESG?
ESG steht für Environmental, Social und Governance, also Umwelt, Soziales und Unternehmensführung. Es beschreibt Kriterien, mit denen Unternehmen jenseits der Finanzzahlen bewertet werden, etwa bei Emissionen, Arbeitsstandards und Compliance.
Was sind die 3 Prinzipien der Nachhaltigkeit?
Meist ist das Drei-Säulen-Modell gemeint: Ökologie, Soziales und Ökonomie. Es hilft, Zielkonflikte sichtbar zu machen. ESG knüpft daran an, übersetzt es aber in prüfbare Unternehmensanforderungen.
Welche Unternehmen sind ESG-pflichtig?
Die Stop-the-Clock-Richtlinie (EU) 2025/794 (April 2025) verschiebt die CSRD-Berichtspflichten der zweiten und dritten Welle um zwei Jahre. Die Änderungsrichtlinie (EU) 2026/470 enthält Vorgaben, die Unternehmen praktisch erst über nationale Umsetzung binden; für Deutschland ist das CSRD-Umsetzungsgesetz (Quellenstand Juli 2026) noch im Bundestag. Inhaltlich sehen die Änderungen u. a. Schwellen von mehr als 1.000 Beschäftigten und mehr als 450 Mio. Euro Nettoumsatz vor; börsennotierte kleine und mittlere Unternehmen (KMU) sollen aus dem Anwendungsbereich herausgenommen werden. Drittstaaten-Mutterunternehmen sollen nur erfasst werden, wenn sie mehr als 450 Mio. Euro Nettoumsatz in der EU erzielen und zusätzlich eine EU-Tochter oder EU-Zweigniederlassung mit mehr als 200 Mio. Euro Nettoumsatz haben.
Was ist der Zusammenhang zwischen ESG und Nachhaltigkeit?
Nachhaltigkeit ist das Ziel, ESG ist das Raster zur Bewertung und Steuerung. ESG macht Themen über Kennzahlen, Prozesse und Offenlegung vergleichbar, ersetzt aber keine Strategie und keine Prüfung, ob tatsächlich positive Wirkung entsteht.
Wie unterscheiden sich ESRS, GRI und SASB?
ESRS konkretisieren CSRD-Berichte in der EU und folgen der doppelten Wesentlichkeit. GRI ist international verbreitet und stakeholder-orientiert. SASB ist stärker investoren- und branchenspezifisch. In der Praxis werden Standards oft kombiniert.
Was sind typische ESG-Kriterien-Beispiele für Unternehmen?
Beispiele sind Emissionen und Energieverbrauch bei Umwelt, Arbeitssicherheit und Lieferkettenstandards bei Sozialem sowie Compliance, internes Kontrollsystem und Transparenz bei Governance. Entscheidend ist, dass diese Punkte messbar und dokumentiert sind.
Wie kann Impact Investing ESG ergänzen?
Impact Investing ergänzt ESG, indem Wirkung als Ziel definiert und über Zeit gemessen wird. Die DN Group AG nutzt dafür den VIA-Prozess (Venture Impact Assessment) mit 40 Kriterien und einem Score.