
PwC erwartet kräftiges Wachstum für die Branche. Die sechste Global Sports Survey zeigt zugleich, wie sich das Geschäft verschiebt: Investoren suchen vielfältige Erlösquellen, Fans bleiben traditionellen Ligen treu und beim Frauensport klafft eine Lücke zwischen großen Erwartungen und tatsächlicher Zahlungsbereitschaft.
Das Wichtigste in Kürze
- Führungskräfte erwarten für die kommenden drei bis fünf Jahre 7,4 Prozent Marktwachstum pro Jahr.
- Medienrechte sind mit erwarteten 5,1 Prozent das am langsamsten wachsende Erlössegment.
- 78 Prozent der Befragten sehen Investoren künftig bei Assets mit vielen Erlösquellen. Rechtehalter bleiben mit 38 Prozent das beliebteste Segment.
- Investoren und Fans liegen über Kreuz: 55 Prozent der Führungskräfte erwarten Kapital in neuen Formaten, 63 Prozent der Fans bevorzugen etablierte Ligen.
- Im Frauensport rechnen 91 Prozent mit zweistelligem Wachstum, doch nur 22 Prozent der Fans würden dafür so viel zahlen wie für Männersport.
Ein Stadion füllt sich nicht allein mit Tickets. Es braucht Übertragungen, Sponsoren, Gastronomie, digitale Angebote und eine Fangemeinde, die auch zwischen zwei Spieltagen erreicht wird. Im Profisport ist diese Erkenntnis nicht neu. Neu ist, wie stark sich die einzelnen Erlösquellen und die Erwartungen an sie verändern.
Die sechste deutsche Ausgabe von PwC’s Global Sports Survey zeichnet ein zuversichtliches Bild der Branche – und stellt die Zuversicht zugleich auf die Probe. Führungskräfte aus dem Sportökosystem erwarten für die kommenden drei bis fünf Jahre ein jährliches Marktwachstum von 7,4 Prozent. Für den Unternehmenswert von Clubs und Franchises rechnen sie im selben Zeitraum mit einem Plus von 7,9 Prozent. Doch die Studie ist kein Kassenbericht des globalen Sports. Sie misst Erwartungen, keine geprüften Umsätze oder tatsächlich realisierten Renditen.
Das ist für die Einordnung entscheidend. PwC befragte zwischen Juni und September 2025 insgesamt 517 Führungskräfte aus 48 Ländern, darunter Vertreter von Ligen, Clubs, Verbänden, Sponsoren und Investmentgesellschaften. Hinzu kam eine Fanbefragung mit 7.250 Teilnehmern aus 17 Ländern. Die Perspektiven von Angebot und Nachfrage liegen damit nebeneinander. Die Stichprobengrößen unterscheiden sich je nach Frage; die Ergebnisse spiegeln die Stimmung zum Zeitpunkt der Befragung wider. 72 Prozent der Führungskräfte bezeichneten Europa als den Markt, den sie am besten kennen – auch das prägt den Blick auf die globalen Ergebnisse.
Sportbusiness weltweit: Asien zieht davon, Europa bremst
Die Prognose von 7,4 Prozent verdeckt erhebliche Unterschiede. In Asien erwarten die befragten Führungskräfte mit 9,4 Prozent das stärkste jährliche Wachstum. Nordamerika folgt mit 8,5 Prozent, Europa liegt bei 6,7 Prozent. Für Südamerika fällt die Erwartung mit 5,2 Prozent deutlich niedriger aus. PwC führt das unter anderem auf Währungsschwankungen und politische Unsicherheit zurück. In reiferen Märkten bremsen die Neuordnung der Medienlandschaft und die Konsolidierung das Wachstum.

Wachstum ja, aber nicht überall
Auch der Vergleich mit den Vorjahren verlangt Genauigkeit. Die Befragten schätzen das Wachstum der vergangenen drei bis fünf Jahre auf 8,5 Prozent jährlich. Ihre Prognose für die nächste Periode liegt darunter. Gegenüber der Vorjahresumfrage fällt die aktuelle Erwartung allerdings leicht höher aus: 7,4 statt 7,3 Prozent. Das Bild lautet also nicht einfach Boom oder Abkühlung. Vielmehr sieht die Branche weiteres Wachstum, aber mit weniger Rückenwind in etablierten Märkten und stärkerer Dynamik in Teilen Asiens und Afrikas.
Für Afrika nennt PwC neben der jungen Bevölkerung auch verbesserte Infrastruktur als Wachstumstreiber – allerdings von niedrigem Ausgangsniveau aus. Die regionale Prognose ist deshalb kein Versprechen, sondern eine Erwartung, die sich je nach Markt und Sportart sehr unterschiedlich entwickeln kann.
Medienrechte wachsen langsamer – aber nicht überall gleich
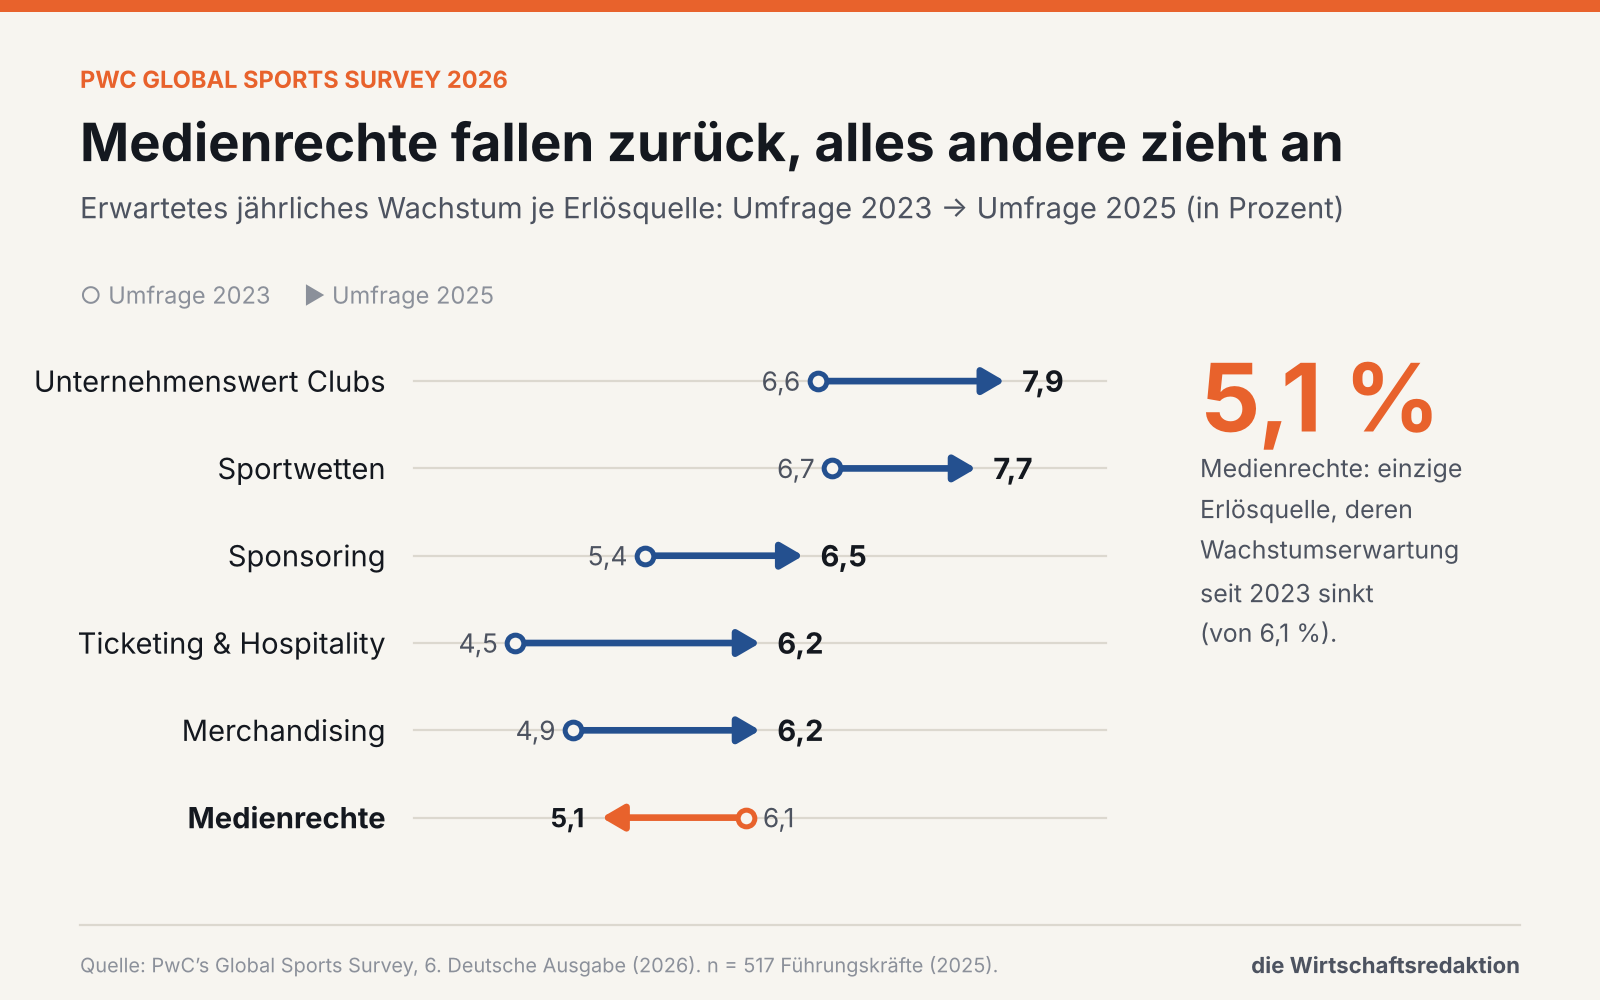
Die Erlösquellen entwickeln sich ebenfalls unterschiedlich. Bei Medienrechten rechnen die Führungskräfte nur noch mit 5,1 Prozent jährlichem Wachstum. In der Vorjahresbefragung waren es 5,2 Prozent, zwei Jahre zuvor 6,1 Prozent. Zugleich dürfte die Kluft zwischen Premiumrechten und weniger gefragten Rechten größer werden. Sponsoring soll einen Teil der Abkühlung ausgleichen. Ticketing und Hospitality gewinnen an Bedeutung, weil Clubs und Veranstalter mehr in Spieltagserlebnisse investieren und den Erlös pro Besucher steigern wollen. Merchandising wächst durch Kooperationen, die Sportmarken in Mode und Lifestyle verlängern.
Wie belastbar nationale Premiumrechte weiterhin sein können, zeigt die jüngste Bundesliga-Vergabe. Für die Spielzeiten 2025/26 bis 2028/29 erhalten die 36 Clubs aus den deutschsprachigen Medienrechten insgesamt 4,484 Milliarden Euro, rund zwei Prozent mehr als im vorherigen Zyklus. Sky und DAZN teilen sich die Live-Pakete im Pay-TV; ARD und ZDF behalten Highlight-Rechte. Der deutsche Abschluss widerspricht der globalen PwC-Prognose nicht: Er zeigt, dass Premiumrechte in einem reifen Markt noch zulegen können, während Führungskräfte weltweit insgesamt mit langsamerem Wachstum rechnen. Für Fans wird der Zugang zugleich stärker auf verschiedene Anbieter verteilt.
Das höchste Wachstum unter den betrachteten Erlösquellen erwarten die Befragten bei Sportwettenrechten: 7,7 Prozent pro Jahr. Die Prognose hängt unter anderem von weiterer Legalisierung und Echtzeitangeboten ab; zugleich können Konsolidierung und höhere Steuern das Wachstum einzelner Märkte bremsen. Ticketing und Hospitality sollen um 6,2 Prozent, Sponsoring um 6,5 Prozent wachsen.
Investoren suchen mehr als Übertragungsrechte
Der Wandel spiegelt sich in den Investitionsprioritäten. Rechtehalter wie Clubs und Ligen bleiben laut Umfrage das attraktivste Einzelsegment für institutionelle Anleger. 38 Prozent der Führungskräfte nennen sie als besonders interessante Anlageoption. Der Anteil ist gegenüber dem Vorjahr jedoch um drei Prozentpunkte gesunken. Sporttechnologie gewinnt an Boden und erreicht 20 Prozent. Ebenfalls auf 20 Prozent kommen Esports, Sportwetten und Fantasy, allerdings mit leicht rückläufiger Nennung. Medien und Vermarktung erreichen zehn Prozent, Sportstätten und Produkte zusammengefasst zwölf Prozent.
Noch deutlicher ist die Verschiebung bei der Frage, welche Geschäftsmodelle Investoren bevorzugen. 78 Prozent wollen sich auf Sport-Assets mit einem breiten Spektrum an Monetarisierungsmöglichkeiten konzentrieren. Nur 14 Prozent setzen auf Rechtehalter mit eher traditionellen Einnahmemodellen. Dahinter steht eine nüchterne Erkenntnis: Ein Geschäftsmodell, das vor allem von einer einzelnen Medienvereinbarung abhängt, ist anfällig, wenn Rechte langsamer wachsen oder sich Zuschauer auf immer mehr Plattformen verteilen.
Gesucht werden daher Vermögenswerte, die mehrere Hebel verbinden – etwa Live-Wettbewerbe, Sponsoring, Start- und Mitgliedsgebühren, Merchandising, digitale Inhalte und eigene Daten. PwC nennt die T100-Triathlonserie, die Frauen-Basketballliga Unrivaled, Hyrox und die Creator-getriebene Kings League. Auch Fitness-Apps, Ticketing und Veranstaltungsorte können von mehreren Einnahmewegen profitieren. Der Preis dafür ist Geduld: Viele dieser Modelle benötigen Zeit, um Publikum, Reichweite und wiederkehrende Umsätze aufzubauen.
Sportbusiness: Wie neue Modelle Kapital anziehen
Hyrox zeigt, wie ein neues Format wachsen kann, wenn Sportveranstaltung und Community zusammenfinden. Nach Angaben von Infront kam die Serie in der Saison 2025/26 auf mehr als 100 Veranstaltungen und über 1,4 Millionen Teilnehmer. Infront war 2019 eingestiegen und übernahm 2022 die Mehrheit. Im September 2026 verkaufte die Agentur diese an ein Konsortium unter Führung von L Catterton, an dem sich auch die Gründer und WndrCo beteiligen. Zum Kaufpreis machten die Beteiligten keine Angaben; Medien bezifferten die Bewertung auf rund 600 Millionen Euro. Hyrox kombiniert Startgelder, Sponsoren und Live-Events – genau die Art von Erlösmix, die Investoren suchen. Der Einzelfall belegt allerdings nicht, dass jedes neue Format ähnlich skalieren kann.
Sport als Anlageklasse: Gefragt ist der Erlösmix
Ein Beispiel für Plattformmodelle im deutschen Markt ist Dyn Media. Unternehmen der Schwarz Gruppe und die Deutsche Fußball Liga vereinbarten 2025 eine Beteiligung im Zuge einer Kapitalerhöhung: Die Schwarz Gruppe hält rund 42,5 Prozent, die DFL rund 6,5 Prozent; das Bundeskartellamt gab den Einstieg der Liga im November 2025 frei. Dyn bündelt Übertragungen unter anderem aus Handball, Basketball, Volleyball, Tischtennis und Hockey. Der Fall zeigt, wie Kapital und strategische Partner in die Distribution von Sportinhalten fließen – auch jenseits der größten Fußballrechte – und folgt derselben Investorenlogik: ein klar umrissenes Publikum, mehrere Sportarten und ein digitaler Vertriebskanal.
Die Bewertung von Clubs und Franchises profitiert nach Einschätzung der Befragten von knappen Spitzenassets und neuen globalen Kapitalquellen. Zugleich nennen sie höhere Zinsen und steigende Betriebskosten als Dämpfer. Auch ein wertvoller Club ist also kein risikofreies Investment. Die Umfrage beschreibt die Perspektive von Branchenentscheidern; sie belegt weder eine konkrete Bewertung noch die künftige Rendite eines bestimmten Assets.
Nicht alle Investoren setzen auf neue Formate. David Rader, Präsident und COO der UNA Sports Group, bevorzugt laut Studie etablierte Profi-Clubs und ausgewählte Ligen mit langfristig relevanten Medien- und Markenrechten. Minderheitsbeteiligungen hält er angesichts hoher Preise ikonischer Franchises für einen strukturellen Weg in die Anlageklasse. Seine Perspektive macht deutlich: Der Sportmarkt bietet verschiedene Investmentansätze; die Studie beschreibt einen Trend, aber keine einheitliche Strategie.
Kapital will Neues, Fans wollen Bewährtes
Besonders aufschlussreich ist die Lücke zwischen Investoren und Publikum. 55 Prozent der Führungskräfte erwarten, dass Kapital vor allem in neue oder sogenannte Breakaway-Modelle fließt. 37 Prozent sehen etablierte Sport-Assets vorn. Bei den Fans ist die Reihenfolge umgekehrt: 63 Prozent bevorzugen traditionelle Ligen und Strukturen, nur 27 Prozent neue Ligen und Konzepte.

Für Investoren haben neue Formate ihren Reiz. Sie können Rechte und geistiges Eigentum stärker selbst kontrollieren, digitale Kanäle von Anfang an einplanen und Einnahmen aus Sponsoring, Daten, Events oder Direktvertrieb kombinieren. Für Fans zählt jedoch zunächst, ob ein Wettbewerb sportlich überzeugt, bekannte Gesichter bietet und eine Gemeinschaft aufbaut. Eine attraktive Finanzierungsthese ist noch keine Fangeschichte.
Jüngere Zuschauer sind neuen Formaten gegenüber offener, bleiben aber keine Selbstläufer: Bei den 18- bis 24-Jährigen bevorzugen 34 Prozent neue Angebote, bei den 25- bis 34-Jährigen 35 Prozent. Unter den 55- bis 64-Jährigen sind es 16 Prozent, bei den über 65-Jährigen neun Prozent. Auch regional liegen die Werte weit auseinander. In Deutschland sprechen sich nur 18 Prozent für neue Ligen und Konzepte aus, in Saudi-Arabien 54 Prozent. Gewachsene Vereinsbindungen und Skepsis gegenüber Abspaltungen wie der European Super League prägen die etablierten Sportmärkte.
Auch die Mediennutzung wird vielfältiger. Zwei Drittel der Befragten verfolgen Liveübertragungen über offizielle Kanäle. Bei den 18- bis 24-Jährigen sind es 59 Prozent. Gleichzeitig sehen 55 Prozent dieser Altersgruppe Sporthighlights in sozialen Medien. Inhalte von Athleten und Creators, Gaming und interaktive Formate kommen hinzu. Ältere Fans greifen häufiger zu Liveübertragungen, Nachrichten und Wiederholungen. Für Rechtehalter wird es damit schwieriger, Reichweite und Erlöse über ein einziges Angebot zu organisieren.

Insgesamt priorisieren 75 Prozent der Rechtehalter eine möglichst breite Verbreitung von Inhalten. Teams, Clubs und nationale Verbände liegen laut PwC bei etwa 85 Prozent. Ligen setzen häufiger auf Premiuminhalte hinter einer Bezahlschranke, weil sie stärker von Medienerlösen abhängen. Die Aufgabe besteht darin, hochwertige Liveangebote, frei zugängliche Inhalte und digitale Begegnungen so zu verbinden, dass neue Fans den Einstieg finden und bestehende Geschäftsmodelle tragfähig bleiben.
Frauensport: Investoren steigen ein, Fans zögern beim Bezahlen
Die Erwartungen an den Frauensport bleiben hoch. 91 Prozent der befragten Führungskräfte rechnen in den kommenden drei bis fünf Jahren mit zweistelligem Umsatzwachstum. Zugleich normalisiert sich die Prognose: Die größte Gruppe erwartet inzwischen ein Wachstum zwischen null und 15 Prozent. Der Anteil der besonders optimistischen Stimmen, die mehr als 60 Prozent Zuwachs erwarten, ist binnen zwei Jahren von 16 auf sieben Prozent gesunken. Die Studie erläutert nicht vollständig, wie sich die Schlagzeilenzahl von 91 Prozent zu ihren Wachstumskategorien verhält.
Drei Viertel der Investmentgesellschaften planen laut PwC, ihre Investitionen im Frauensport zu erhöhen. Bei Teams und Clubs liegt der Anteil bei 56 Prozent. Zugleich wird der Übergang von der Aufbruchs- in die Aufbauphase wichtiger: eigenständige Strukturen, verlässliche Medienverträge, dauerhaftes Personal und professionelle Vermarktung zählen mehr als kurzfristige Aufmerksamkeit. Plattformen wie Mercury 13, Crux Football und Kynisca bündeln Kompetenzen für Content, Ticketing, Daten und Partnerschaften.
Auch in Deutschland ist spezialisiertes Kapital angekommen. Der US-Fonds Monarch Collective, der ausschließlich in Frauensport investiert, übernahm im November 2025 38 Prozent der ausgegliederten Frauenfußball-GmbH des FC Viktoria Berlin – sein erstes Investment außerhalb der USA. Zuvor hatte er sich an den NWSL-Clubs Angel City FC, San Diego Wave FC und Boston Legacy beteiligt. PwC sieht in dem Fall ein Beispiel dafür, wie Investoren im Frauenfußball Kapital bereitstellen können, ohne mit der 50+1-Regel in Konflikt zu geraten. Eigenständige Frauenclubs könnten so zu einem pragmatischen Zugang in Fußballmärkte werden, die Investoren sonst weitgehend verschlossen bleiben.
Viele schauen, wenige zahlen
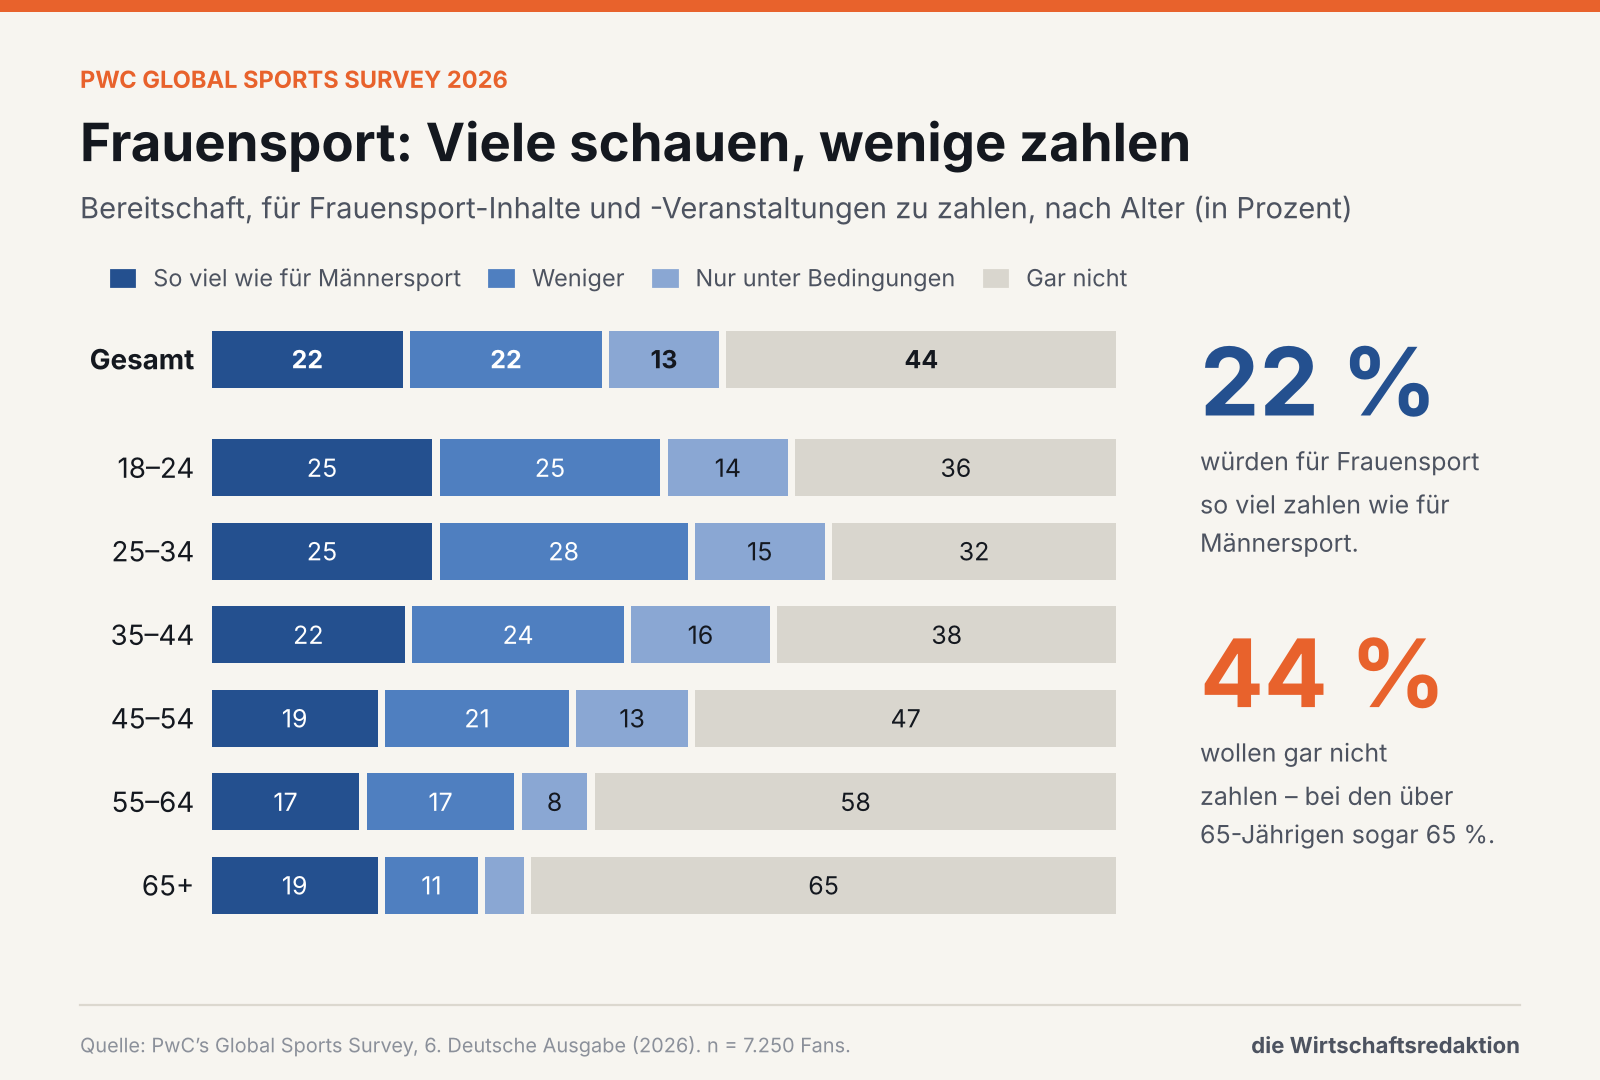
Die Fanbefragung zeigt, wo die nächste Hürde liegt. Nur 22 Prozent würden für Inhalte und Veranstaltungen im Frauensport genauso viel zahlen wie für Männersport. Weitere 22 Prozent würden weniger zahlen, 13 Prozent nur unter bestimmten Bedingungen – etwa bei exklusiven Inhalten oder wenn Einnahmen direkt Sportlerinnen und Ligen zugutekommen. 44 Prozent wollen gar nichts zahlen. PwC fasst die ersten drei Gruppen als 56 Prozent grundsätzlich Zahlungsbereite zusammen; die Detailauswertung zeigt jedoch, dass dies nicht automatisch gleich hohe Preise oder klassische Abonnements bedeutet.
Die Fans wünschen sich mehr Berichterstattung in den Mainstream-Medien, leichteren Zugang und regelmäßige Sichtbarkeit auch jenseits großer Turniere. Gute Geschichten und Vorbilder helfen, ersetzen aber keine verlässlichen Sendeplätze und ein hochwertiges Liveprodukt. Für Investoren heißt das: Die Nachfrage wächst, doch die kommerzielle Infrastruktur muss mitwachsen.
Was Fans im Stadion wirklich wollen
Auch am Spieltag kann die Branche den Blick auf das Wesentliche verlieren. Führungskräfte setzen bei geplanten Investitionen häufig auf digitale Ticket- und Bezahlsysteme, Gastronomie, Hospitality und Unterhaltung. Fans bewerten zunächst andere Dinge besonders hoch: Sicherheit, Sauberkeit, ausreichend Toiletten, erschwingliche Eintrittspreise, Sitzkomfort und gute Sicht auf das Spiel. In der Befragung bewerteten Fans Sicherheit, Spielqualität und Sauberkeit jeweils mit 4,3 von fünf Punkten; bei den Entscheidern lag Sauberkeit bei 3,5 und Sitzkomfort beziehungsweise Sicht auf das Feld bei 3,4. In-Game-Unterhaltung landete bei beiden Gruppen weit hinten.
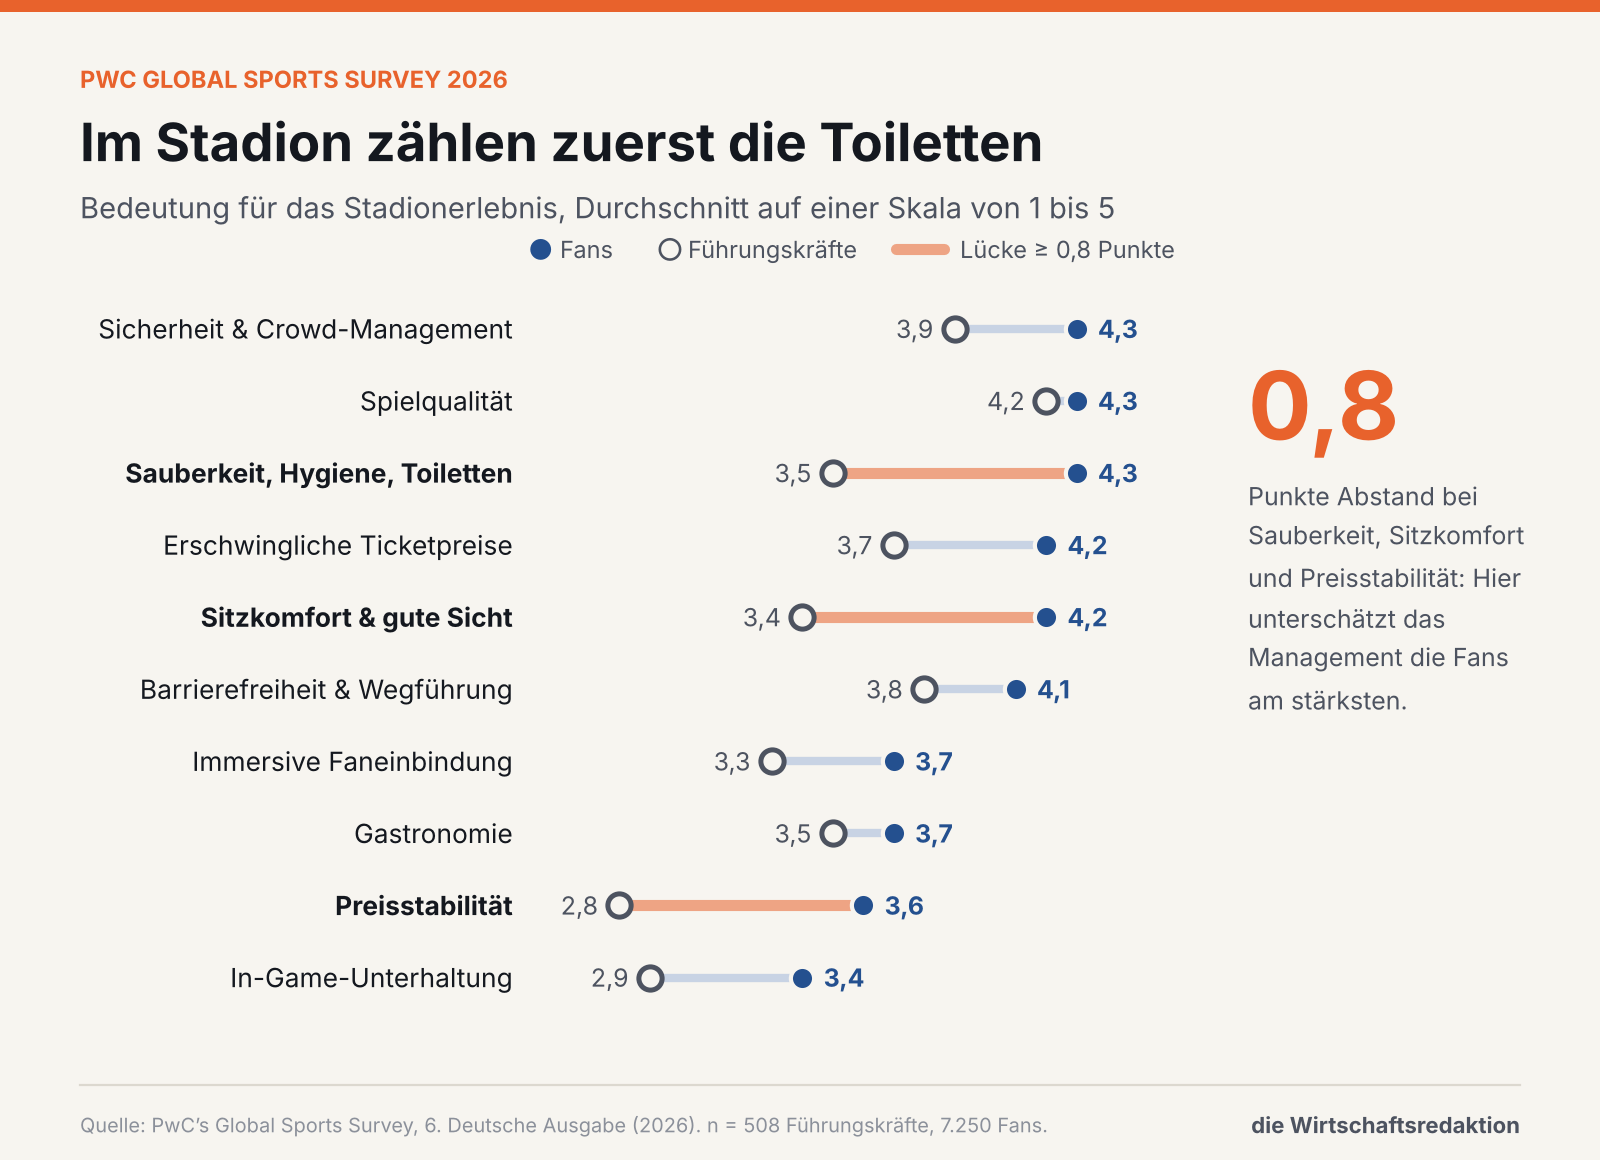
Darin steckt eine wirtschaftliche Lektion. Digitalisierung und Hospitality können den Erlös pro Fan erhöhen. Ein reibungsloser Einlass, gute Orientierung und ein angenehmer Aufenthalt entscheiden aber mit darüber, ob Menschen wiederkommen. Wer nur in Premiumbereiche investiert, riskiert, Gelegenheitsbesucher und Familien zu verlieren. Drei Viertel der Stadionbesucher finden das Erlebnis seinen Preis wert oder besser; unter Gelegenheitsfans ist die Skepsis deutlich größer.
Der Finanzierungsbedarf reicht bis in den Vereinssport. Niedersachsen plant ab Januar 2027 den NBank Investkredit Sport. Rechtsfähige Sportvereine, die Mitglied im LandesSportBund Niedersachsen sind, sollen Darlehen zwischen 100.000 und vier Millionen Euro beantragen können; vorgesehen ist eine Finanzierung von bis zu 80 Prozent der förderfähigen Investitionskosten für Sportstätten. Abgesichert wird das Programm durch eine Landesbürgschaft von insgesamt 50 Millionen Euro. Die NBank spricht von einem geplanten Förderangebot; Details zu Konditionen und Antragsverfahren sollen vor dem Start veröffentlicht werden. Das Beispiel zeigt, dass die Zukunft der Sportinfrastruktur neben kommerziellem Kapital auch öffentliche Förderinstrumente benötigt.
Vertrauen ist Teil des Geschäftsmodells
Die wirtschaftliche Zukunft des Sports hängt schließlich an seiner Glaubwürdigkeit. Drei von vier Führungskräften betrachten Integritätsverstöße als erhebliches Geschäftsrisiko. Besonders schwer wiegen Manipulationen und Doping, weil sie den Wettbewerb selbst infrage stellen. Als Gegenmittel nennen die Befragten klare Regeln, Sanktionen und Schutz für Hinweisgeber, daneben Schulungen, transparente Governance und die Zusammenarbeit der Beteiligten. 81 Prozent der Fans sprechen sich für härtere Strafen bei Betrug durch Athleten aus.

Governance ist damit nicht nur eine interne Kontrollfrage. Sie schützt den Wert, auf dem das gesamte Sportgeschäft beruht – das Vertrauen in ein offenes Ergebnis. Klare Zuständigkeiten, unabhängige Kontrollen, transparente Prozesse und wirksamer Schutz für Hinweisgeber sind auch wirtschaftliche Infrastruktur.
Integrität als Kapital des Sportbusiness
Zusätzliche Anforderungen entstehen durch die Regulierung. Die EU-Geldwäscheverordnung bezieht professionelle Fußballvereine und Fußballvermittler ausdrücklich in das Regelwerk ein; für diese Gruppen sollen die Pflichten ab dem 10. Juli 2029 gelten. Vorgesehen sind unter anderem die Identifizierung von Vertragspartnern, die Prüfung wirtschaftlich Berechtigter und der Herkunft von Mitteln sowie die Überwachung bestimmter Transaktionen. Die Verordnung lässt begrenzte Ausnahmen zu. Für Clubs in der höchsten Liga setzt sie dafür unter anderem einen Jahresumsatz von weniger als fünf Millionen Euro in den beiden vorangegangenen Kalenderjahren voraus. Für Bundesliga-Clubs ist diese Schwelle praktisch kaum erreichbar. Die Übergangszeit sollte deshalb für den Aufbau von Zuständigkeiten und Prozessen genutzt werden.
Deutschlands Aufgabe ist die Übersetzung
Für den deutschen Markt zeichnet PwC ein Bild der Anpassung. Rund zwei Drittel der befragten Sportentscheider richten ihre Content- und Plattformstrategie grundlegend digitaler aus oder entwickeln bestehende Ansätze weiter. Eine weitere Zahl im Deutschlandkapitel – 87 Prozent der Unternehmen nutzten eigene Apps als zentrale Datenquelle – beruht allerdings auf einem Benchmark von zehn Sport- und 13 Nicht-Sport-Unternehmen. Sie lässt sich nicht ohne Weiteres auf die gesamte Branche übertragen.
Direkte Fanbeziehungen und Daten werden zu strategischen Vermögenswerten. Das eröffnet Chancen für personalisierte Angebote und messbarere Sponsoringpartnerschaften, verlangt aber besondere Sorgfalt beim Datenschutz. Fans geben ihre Daten eher preis, wenn sie einen erkennbaren Gegenwert erhalten. Wer digitale Nähe allein als Datensammlung versteht, riskiert, die Bindung zu beschädigen, die das Geschäftsmodell stärken soll.
Im deutschen Fußball ist der Zugang für Kapitalgeber zugleich eine Governance-Frage. Die 50+1-Regel sichert den Stammvereinen grundsätzlich die Mehrheit der Stimmrechte an ausgegliederten Profiabteilungen und begrenzt damit die Möglichkeit externer Investoren, die Kontrolle zu übernehmen. Der 2023 diskutierte DFL-Investoreneinstieg zielte allerdings auf eine Beteiligung an der zentralen Medienvermarktung, nicht auf den Kauf einzelner Clubs. Nach wochenlangen Fanprotesten beendete die DFL den Prozess im Februar 2024. Der Vorgang zeigt, dass eine wirtschaftlich nachvollziehbare Kapitalstrategie im Sport auch Zustimmung und Legitimität braucht.
Wie Kapital dennoch den Weg in den deutschen Fußball findet, zeigen zwei sehr unterschiedliche Fälle. Der VfB Stuttgart steht für das Modell der Minderheitsbeteiligung, das PwC beschreibt. Mercedes-Benz und Porsche halten jeweils 10,4 Prozent an der VfB Stuttgart 1893 AG, der Ausrüster Jako 1 Prozent, die Mehrheit bleibt beim Verein. Porsche zahlte für seinen Anteil Berichten zufolge rund 40 Millionen Euro und erhielt zwei Sitze im Aufsichtsrat. Für das Geschäftsjahr 2025 meldete die VfB AG 383,6 Millionen Euro Umsatz und 22,5 Millionen Euro Gewinn nach Steuern.
Deutschland: großer Markt, schwieriger Zugang
Den anderen Weg gehen neue Formate außerhalb der Verbandsstrukturen. Die von Toni Kroos mitgegründete Icon League gewann im Mai 2025 das Family Office von Jürgen Klopp, die Venture-Sparte von Luigi Berlusconi und den Unternehmer Thomas Hagedorn als Investoren; die Runde bewertete die Liga laut Börsen-Zeitung mit einem dreistelligen Millionenbetrag. Im November 2025 folgte eine Series-A-Finanzierung über 15 Millionen Euro unter Führung von HV Capital. Die von Mats Hummels und Lukas Podolski unterstützte Baller League hatte Ende 2024 rund 25 Millionen US-Dollar in einer von EQT Ventures geführten Runde eingeworben. Icon-League-Geschäftsführer Marc Goroll macht den Unterschied zum Ligafußball offen zum Verkaufsargument: Bei seiner Liga gebe es keine 50+1-Regel, Investoren könnten wie in den USA sowohl in die Liga als auch in die Teams einsteigen. Ob die Hallenligen ihr Publikum dauerhaft halten, muss sich zeigen. Goroll selbst bezweifelt, dass der deutsche Markt langfristig Platz für drei konkurrierende Ligen bietet – ein Befund, der zur Fanbefragung passt, nach der in Deutschland nur 18 Prozent neue Ligen bevorzugen.
Sport als Anlageklasse für Privatanleger
Zwischen institutionellen Investoren und Fans entstehen Angebote, die auch Privatanlegern einen Zugang zum Sportbusiness eröffnen sollen. Eines davon ist LEGENDS ONE. Die international ausgerichtete Gruppe eröffnete im Mai 2026 mit der LEGENDS ONE Europe AG ihre Europazentrale in Frankfurt. Sie versteht sich als Investor und Berater für Sportunternehmen und will bevorzugt Firmen finanzieren, an denen Spitzenathleten unternehmerisch beteiligt sind. Ein möglicher Zugang ist der Performance Bond 2026 der Legends SPV 3. Anleger erwerben damit keine direkten Unternehmensanteile, sondern investieren mittelbar über eine Zweckgesellschaft in ein Portfolio, das überwiegend aus Wandelanleihen von Sportfirmen bestehen soll. Das Modell greift Themen auf, die auch PwC als Chancen beschreibt, Minderheitsinvestments und Plattformen mit mehreren Erlösquellen.
PwC beziffert den deutschen Sportmarkt für 2025 auf 148 Milliarden Euro und erwartet bis 2030 einen Anstieg auf 222 Milliarden Euro. Für Europa insgesamt nennt die Studie 613 Milliarden Euro für 2025 und 903 Milliarden Euro für 2030. Diese Marktgrößen beruhen auf einer separaten Analyse des Beitrags des Sports zum Bruttoinlandsprodukt und Sekundärquellen. Sie sind nicht direkt mit den Umfragewerten vergleichbar, in denen Führungskräfte für Europa 6,7 Prozent jährliches Wachstum erwarten.
PwC’s Global Sports Survey ist somit weniger eine Wachstumsrechnung als ein Stimmungsbild einer Branche im Umbau. Die Führungskräfte erwarten steigende Umsätze und Bewertungen. Gleichzeitig verschiebt sich das Geschäft weg von der Abhängigkeit einzelner Medienrechte hin zu diversifizierten Erlösen, direkteren Fanbeziehungen und neuen Formaten. Doch Kapital kann keine Fangemeinde verordnen, Technologie kein gutes Liveerlebnis ersetzen und hohe Erwartungen keine belastbaren Erträge garantieren. Gewinner dürften jene Organisationen sein, die beides beherrschen: die wirtschaftlichen Hebel zu nutzen und den Sport für Fans glaubwürdig, zugänglich und attraktiv zu halten.
Zur Studie
PwC, Global Sports Survey, 6. Deutsche Ausgabe, September 2026. Führungskräftebefragung: 517 Teilnehmer aus 48 Ländern, online erhoben von Juni bis September 2025. Fanbefragung: 7.250 Teilnehmer aus 17 Ländern, online erhoben von Juni bis Juli 2025. Stichprobengrößen variieren je nach Frage. Wachstumsraten sind Erwartungen der Befragten, keine geprüften Marktdaten. Marktgrößen für Deutschland und Europa beruhen auf einer separaten PwC-Analyse.
Häufige Fragen zum Sportbusiness und dem PwC Global Sports Survey
Wie stark soll der Sportmarkt wachsen?
Die befragten Führungskräfte erwarten für die kommenden drei bis fünf Jahre weltweit ein jährliches Wachstum von 7,4 Prozent. Für Europa nennen sie 6,7 Prozent, für Asien 9,4 Prozent. Die Angaben sind Erwartungen, keine gemessenen Marktdaten.
Warum verlieren Medienrechte an Wachstumstempo?
Die Befragten erwarten für Medienrechte 5,1 Prozent jährliches Wachstum. Die Verteilung des Publikums auf mehrere Plattformen und die wachsende Kluft zwischen Premium- und weniger gefragten Rechten verändern den Markt.
Welche Sportbereiche interessieren Investoren?
Rechtehalter bleiben mit 38 Prozent die meistgenannte Anlagekategorie. Sporttechnologie sowie Esports, Wetten und Fantasy kommen jeweils auf 20 Prozent. 78 Prozent erwarten, dass Investoren Sport-Assets mit mehreren Erlösquellen bevorzugen.
Wie attraktiv ist der deutsche Sportmarkt für Investoren?
PwC schätzt den breiten deutschen Sportmarkt für 2025 auf 148 Milliarden Euro. Zugleich erschweren 50+1, Fanakzeptanz und begrenzte Ausstiegsmöglichkeiten klassische Mehrheitsübernahmen. Die Studie sieht eher Chancen bei Minderheitsbeteiligungen und Plattformen.
Sind Fans bereit, für Frauensport zu zahlen?
Nur 22 Prozent würden genauso viel zahlen wie für Männersport. Weitere 22 Prozent wären bei einem niedrigeren Preis und 13 Prozent unter bestimmten Bedingungen zahlungsbereit; 44 Prozent wollen nichts zahlen.